

文/穆澜
传统PC销售旺季未能如期而至,PC市场的角逐却在更多维度展开。
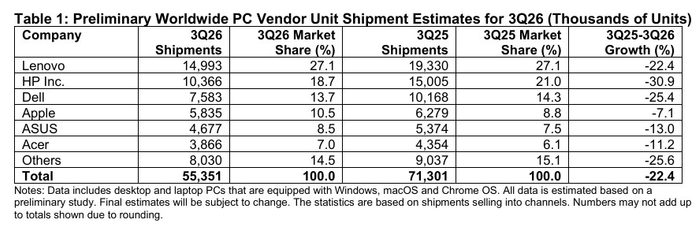
10月13日,市场研究机构Gartner发布2026年第三季度全球PC市场初步数据。数据显示,第三季度全球PC出货量约5535.1万台,同比下降22.4%,规模回落至2023年第一季度水平。此前,IDC和Omdia也相继发布数据,分别显示第三季度全球PC出货量同比下降20.1%和21.2%。
不过,头部厂商的竞争地位依然稳固。Gartner数据显示,联想以约1499万台出货量、27.1%的市场份额继续稳居全球第一,领先第二名惠普的份额差距从去年同期的6.1个百分点扩大至8.4个百分点。
不过,出货量下滑并不意味着PC厂商的收入与利润同步下跌。随着零部件成本上涨推高终端销售调整,以及包括AI PC在内的高价值产品占比提升,全球PC产业正在从单纯追求出货规模,转向产品架构、收入质量与盈利能力的综合竞争。
与此同时,比市场份额更值得关注的是,PC产业正在出现新的增长命题。当云端Token消耗越来越高,本地算力是否会迎来价值重估?这背后所谓的“无限智能”,是否将构成未来新的PC换机动力?
PC行业进入新一轮调整
第三季度PC市场的下滑,并非简单的需求疲软。AI基础设施投资热潮引发的存储芯片供需变化,正在向PC产业传导。
Omdia指出,DRAM和SSD在PC成本中的占比,已从通常约15%攀升至接近40%。上游零部件涨价迫使PC厂商持续调整终端售价,也导致部分消费者推迟换机。与此同时,为规避涨价风险,PC厂商与渠道商在上半年提前备货,透支了部分下半年需求。随着渠道进入库存消化阶段,传统旺季反而出现明显回落。
Gartner在公布数据的同时,也表达了类似的观点。“内存和存储成本上涨的影响,如今已充分反映在PC终端售价上。”Gartner首席研究分析师Namrata Banerjee指出,“第二季度,DRAM成本同比飙升至原来的五倍,PC厂商将上涨的零部件成本转嫁给消费者,推动第三季度PC出货量大幅下滑。”
不过,出货量下滑并不意味着所有PC厂商都将遭遇相同的经营结果。Gartner指出,联想的供应链规模优势,以及覆盖AI和基础设施领域的广泛产品布局,为其维持竞争地位提供了重要支撑。第三季度联想出货量降幅与整体市场持平,且市场份额仍维持在27.1%。相较之下,惠普、戴尔的出货量分别同比下降30.9%和25.4%。
这种差异背后,体现的是PC行业竞争维度的变化。根据Omdia的数据,今年二季度美国PC平均售价首次突破1000美元,零部件上涨对入门级产品出货量影响最大。今年二季度中,价格低于699美元的PC出货量下降6.5%,价格高于1500美元的PC出货量反倒增长36.8%,反映出当前市场正在向高端产品转型。
以全球PC产业龙头的联想集团而言,这样的趋势其实更有利。首先,行业调整期内,联想的龙头优势仍在扩大,无论是最新发布的Gartner数据,还是此前IDC和Omdia的数据均显示,联想继续保持全球PC市场首位的绝对领先优势,并扩大与第二名惠普之间的市场份额差距。换言之,存储紧缺背景下,规模采购及供应链能力本身就是竞争力,这些都会直接影响利润。
事实上,看联想上一季度IDG成绩单,本身就已经给出一次压力测试的结果。彼时,存储上涨和供应紧张早已发生,但2026/27财年第一季度,联想集团IDG业务营收同比增长27%至1164亿元,PC及智能设备业务营收达到989亿元,同比增长近30%并创下历史新高,利润率也稳定在7.1%,并未明显掉落。这也意味着,在全球PC市场承压的背景下,产品结构优化、供应链效率和定价能力,正在成为比单纯出货量更重要的经营指标。
与此同时,作为PC市场高端机型的典型代表,AI PC正在引发越来越多的关注,联想则是这一细分高端市场的佼佼者。根据联想集团2026/27财年第一财季业绩,联想AI PC全球市场份额达到25.1%,继续保持全球AI PC市场第一。联想此前在业绩沟通会上披露,AI PC全球出货量同比增长86%;在中国市场,AI PC销量在联想笔记本电脑总销量中的占比已超过50%。
然而,高端化并不能无限支撑增长。PC行业真正需要的,仍然是能够创造新需求的技术变革。
从AI PC到Agentic PC:下一个增长极?
过去两年,AI PC几乎成为全球PC厂商的共同关键词。但市场始终未能回答一个问题:为何消费者一定要升级为AI PC?
事实上,早期AI PC主要围绕NPU算力、本地模型、实时翻译、图像处理等功能展开竞争。这些能力虽然提升了部分使用体验,却未必足以让用户提前更换一台电脑。相关体验,通过云端大模型同样能够获取。
Agentic AI的出现,正在改变这个前提。与传统生成式AI主要响应单次指令不同,AI智能体能够围绕目标持续规划、调用工具、执行任务,并根据结果不断调整行动。但问题在于,这种持续运行的智能,远比简单问答消耗更多计算资源,Token调用量与云端计算成本也可能迅速增长。
微软CEO萨提亚·纳德拉在Build 2026上提出的“无限智能”,或许是一个解题思路。
所谓“无限智能”,并不意味着计算资源真的无限。通过在终端部署更大参数、能力更强的本地AI模型,并利用终端设备已有的本地算力,个人智能体有望真正成为独立工作的助手。在此过程中,AI不再完全受制于云端Token计费模式。相比按照Token调用量持续付费的云端服务,用户已经购买的CPU、GPU和NPU,可以在设备性能允许的范围内反复运行本地模型,而不必为每一次推理额外支付云端API费用。
由此,PC行业从强调NPU性能和AI功能的AI PC,转向能够承载复杂模型、支持智能体持续运行的Agentic PC演进。PC有望不再只是连接云端AI服务的入口,而成为个人智能体长期运行的计算平台,甚至是新一代个人AI基础设施。这也对PC的GPU算力、内存容量及软硬件协同提出了更高要求。
目前,这一趋势已经开始影响全球科技巨头的产品路线。10月7日,微软与英伟达展示新一代RTX Spark AI PC计算平台及相关产品。与早期主要强调NPU性能的AI PC不同,新一代平台将CPU、GPU和大容量统一内存结合,使个人设备能够运行更大规模的本地模型,承载复杂智能体工作负载。
作为英伟达RTX Spark的全球首批合作伙伴之一,联想于10月8日同样在中国市场开启YOGA Pro 15 RTX Spark新品预售。该产品最高配备128GB统一内存,支持超千亿参数大模型本地运行,并结合天禧AI超能模式,进一步拓展本地AI计算与个人智能体应用场景。
而就在上月,谷歌宣布与PC厂商合作推出Googlebook系列笔记本电脑,联想作为谷歌Googlebook系列首批合作伙伴之一,推出融合Gemini AI能力的Lenovo Googlebook 15,持续完善个人AI终端产品布局。
对于联想、惠普、戴尔等头部厂商而言,未来竞争不仅取决于谁拥有更高的市场份额,也取决于谁能更有效地整合芯片算力、模型能力、操作系统和应用生态,让智能体真正进入日常工作与生活。这或许才是下一轮PC产业竞争真正的起点。
