

近日,奇富科技子业务奇富数科第三次入选“IDC中国新兴金融科技50”榜单。榜单之外,更值得追问的是:面对众多科技服务商,银行为什么选择奇富做AI?答案不只在于技术能力,更在于能否把AI转化为可衡量的经营改善。
银行选择AI服务商,最怕的是对方懂技术但不懂业务。奇富科技从2016年做到现在,十年只干一件事:数字普惠信贷。累计放款规模以万亿计,每日18万次申请决策、37万次交易决策在真实业务中跑,增长AI技术、风控AI技术不是实验室里的demo,而是每天都被资产质量检验的生产工具。这种独特的经验,沉淀出的是行方业务思维:知道一笔贷款从获客到贷后,坑埋在哪一步,敏感点卡在哪个环节。市场敏感度不是读研报读出来的,是放出去的钱收不回来时逼出来的。
这种经验,通过专门面向银行输出科技能力的奇富数科,转化为另一种交付逻辑:不是卖出系统就结束,而是以业务效果为目标。这在银行科技采购里是稀缺品。大多数软件商卖的是功能清单,奇富数科押的是结果:授信申请、风险指标、增长规模……这些行长真正关心的指标。本质上,这是用业务领导的逻辑,而不是用IT部门的逻辑做项目。
这套逻辑已有量化例证:在2025年下半年共创合作的项目中,奇富数科的产品AI信贷员帮助银行客户经理将营销过程中建档、拜访所需的时间缩短一半,商机转化率提升20%至30%,AI由此实打实地支持银行的增长目标。审批与风控同样有迹可循:中部某城商行应用AI尽调员与AI审批官将贷款审批时效从T+3压缩至T+0/1;南方某城商行部分文件识别准确率突破95%,平均准确率稳定在90%以上。
这些特定场景的结果,让效率与质量的改善有了具体标尺。单点验证由此成为规模化协同的起点。沿着这些已验证的单点,奇富数科AI产品从2025年的试验,走到2026年中标常熟银行营销与增长多智能体项目、恒丰银行AI风险官系统建设项目,正从单点验证走向更复杂的业务协同。增长与风控两端的布局,也为零售、普惠及对公场景提供了可延展的切入路径:围绕客户营销、业务经营、尽调审批、风险模型等具体任务,在银行既有数据、系统和权限体系内嵌入AI,先验证价值,再逐步扩展。全行级转型不必从推倒重来开始,而可以从一线岗位的真实问题起步。
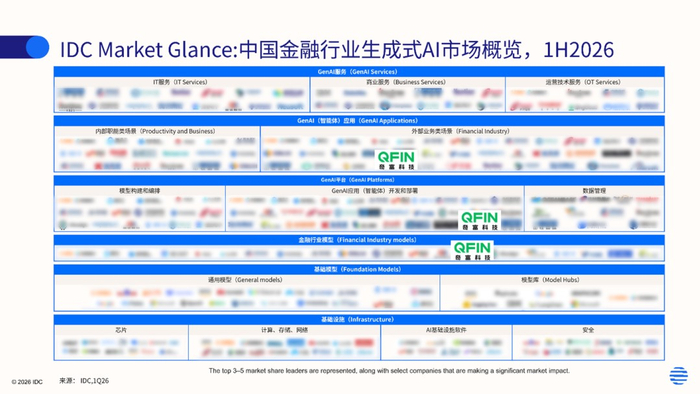
放到竞争格局里看,连续三年入选“IDC中国新兴金融科技50”的奇富数科,以信贷全链路为主场,以业务效果体现价值。其所属的奇富科技还入选IDC发布的《IDC Market Glance: 中国金融行业生成式AI市场概览,1H2026》报告中的生成式AI(智能体)应用、生成式AI平台及金融行业模型三大板块。回到“银行为什么选择奇富做AI”,答案不只在于技术能力,更在于懂业务、能落地。对银行而言,选择奇富,是选择一个能从一线真实问题起步,在增长与风控之间找平衡、共同对业务结果负责的伙伴。
